中国银行 10 月 18 日开考,工行、建行的笔试在 10 月底,农发行是 11 月初。行测题大家都在刷,经济金融这块却常常被跳过去——看着像"背多分",又不知道背哪儿。
按往年考生反馈,经济金融部分以基础概念为主,很少考复杂计算。把下面这 6 个概念弄明白,大部分基础题就能接住。每个都按"是什么、怎么考、别搞混"讲。
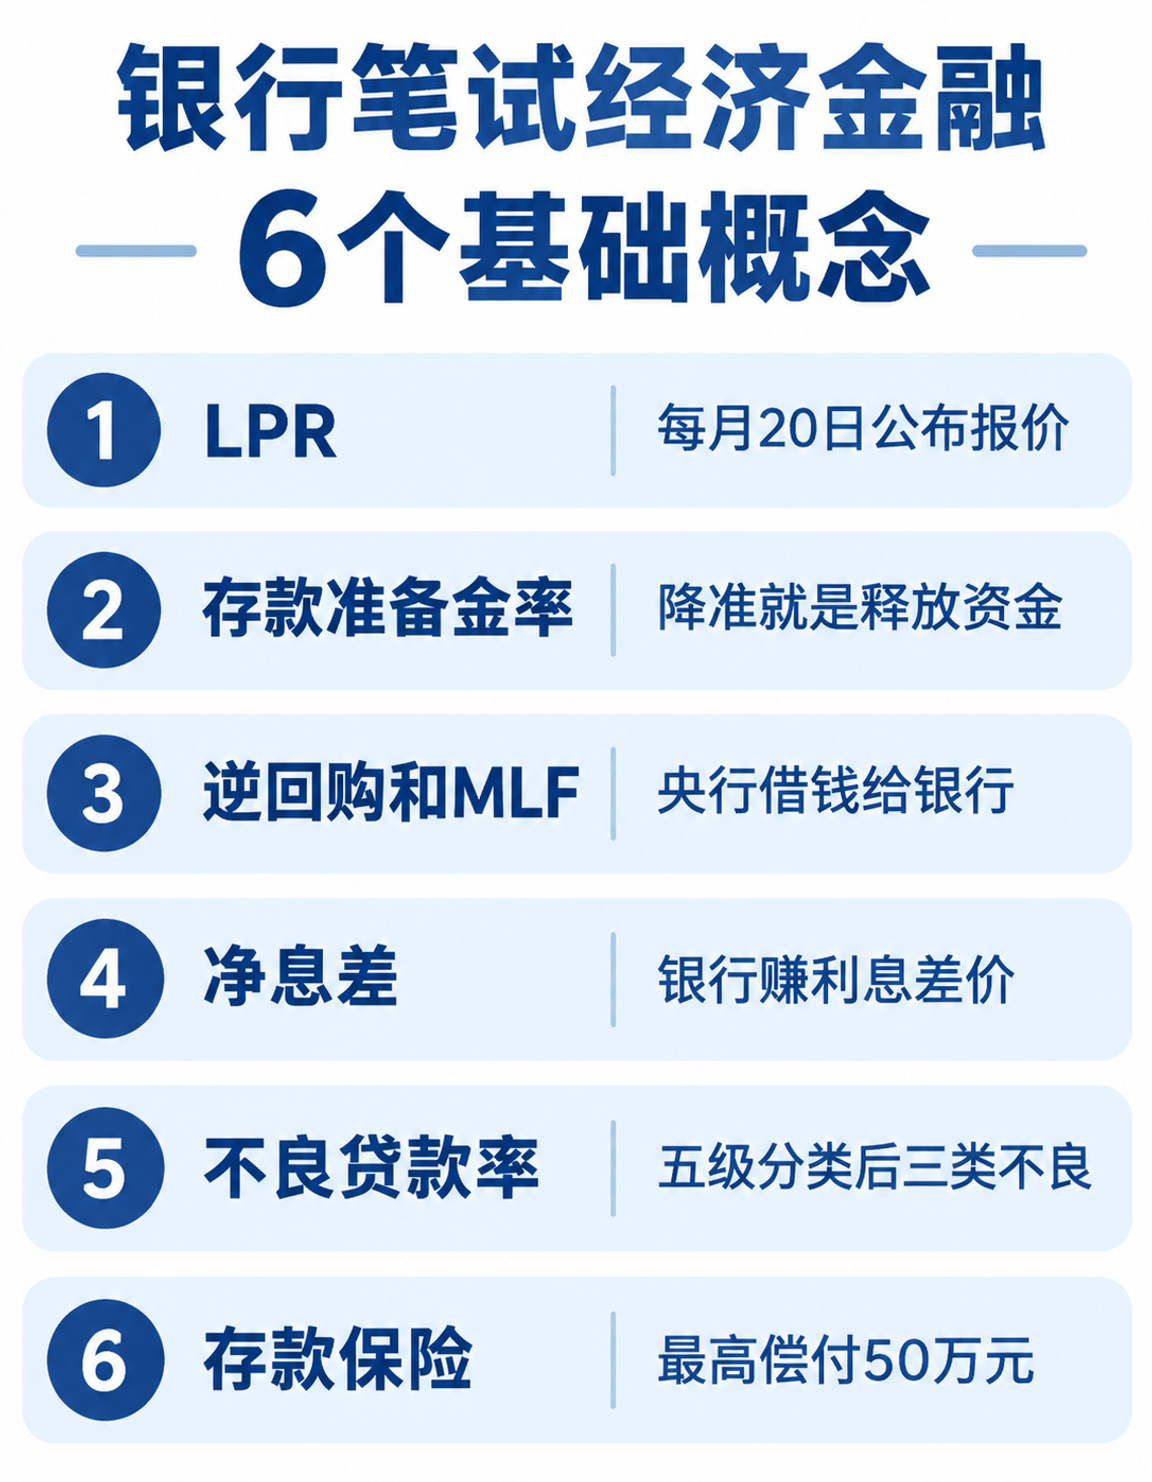
(银行笔试经济金融 6 个基础概念)
⚠️ 常见误区
LPR 是贷款市场报价利率,由报价行按公开市场操作利率加点报出,全国银行间同业拆借中心每月 20 日公布。它分 1 年期和 5 年期以上两个品种。
银行放贷的定价参考它:1 年期 LPR 主要影响企业经营贷,5 年期以上主要影响房贷。别记反——考题爱在这个对应关系上设选项。
银行吸收存款后,要按一定比例把一部分钱存在央行,这个比例就是存款准备金率。央行降准 0.5 个百分点,就是把冻结的一部分钱放出来,让银行能多放贷。
新闻里的"降准释放长期资金约 X 亿元"就是这么算的。方向要记牢:降准 = 银行可用资金变多 = 市场流动性变宽,不是收紧。
逆回购是央行把钱借给银行、到期收回,期限通常 7 天,管的是短期资金面。MLF 叫中期借贷便利,期限 3 个月到 1 年,银行拿债券作质押向央行借钱,它还是 LPR 报价的重要参考。
还有个 SLF(常备借贷便利),期限更短、利率更高,主要给机构应急用。考题爱问"哪个期限最长",把三个的期限排一排就清楚了。
(福久教育银行考试培训现场)
净息差=(利息收入-利息支出)÷ 生息资产。说白了,就是银行低息吸存款、高息放贷款赚的那部分差价,是银行利润的大头。
考题常见的角度:为什么降息会挤压银行息差、银行为什么要发展中间业务。理解"息差承压"这个词,选择题方向就能选对。
💡 备考路上,方向比速度更重要。银行秋招涉及行测、专业课、英语、网申、面试等多个环节,很多同学学到中途才发现节奏不对、重点跑偏。福久教育专注银行考试培训19年,在南京鼓楼区设有线下校区,暑期75天6阶段全流程覆盖,从笔试基础到面试模拟都有老师带着走,帮你少绕弯路。不管你目前是零基础还是有一定底子,都可以先找老师聊聊,看看适合自己的备考方案该怎么搭。
贷款按风险分五级:正常、关注、次级、可疑、损失。后三类合称不良贷款。不良贷款率=不良贷款余额 ÷ 贷款总额。
有个容易错的点:关注类不算不良,但它是潜在风险,监管盯得紧。这个细节区分度高,值得单独记一笔。
2015 年起施行的《存款保险条例》规定,同一存款人在同一家银行的被保险存款,本息合并最高偿付 50 万元。这是保护储户的制度,钱来自银行按规定缴纳的保费。
常见问法是把"本金 50 万"和"本息合计 50 万"混着考,看清题干再选。
(考前过概念,比翻整本教材快)
这 6 个概念用不了一个晚上。今晚做两件事:每个概念用一句话写下来,写不出的说明还没真懂;翻一条最近的"降准"或"LPR"新闻,自己讲一遍它影响了谁。
银行笔试其他科目的备考和考场安排,站内还有一批实操文章,可以接着往后看。
加俞老师微信
免费获取银行秋招备考规划
📱 fjjy02 · 📞 18915991400
南京鼓楼区北京西路73号3楼 · 福久教育
 相关推荐
扫一扫
加微信

联系方式:025-86500277、18915991400、18915991359、18905167095
总部地址:南京市鼓楼区北京西路73号3楼(地铁4号线草场门站2号出口20米处)
咨询QQ:1074190262 | 微信:fjjy01、fjjy02、fjjy00、fjjy55、fjjy10 | 电子信箱:1074190262@qq.com


 苏公网安备 32010602011554号